Bankroll Management für Tenniswetten: Kapital schützen und aufbauen
 Available in US
Ladevorgang...
Inhaltsverzeichnis
Die beste Strategie der Welt hilft nichts, wenn die Bankroll nach zehn Wetten aufgebraucht ist.
Und genau das passiert der Mehrheit der Sportwetter. Nicht weil ihre Analyse schlecht wäre, sondern weil sie ihre Einsätze nicht kontrollieren. Ein paar verlorene Wetten, ein impulsiver Doppeleinsatz nach einer Pechsträhne, und das Kapital ist weg, bevor die langfristige Strategie überhaupt greifen konnte. Bankroll-Management ist die unsexy Wahrheit des profitablen Wettens: Kein Tipp-Guru redet gerne darüber, aber ohne funktionierendes Kapitalmanagement ist jede noch so brillante Quotenanalyse wertlos.
Im Tennis, wo die Saison fast das ganze Jahr dauert und täglich neue Wettgelegenheiten entstehen, ist die Versuchung, zu viel und zu oft zu setzen, besonders groß. ATP, WTA, Challengers, Grand Slams – an manchen Tagen laufen dreißig Matches gleichzeitig. Ohne Disziplin bei der Einsatzsteuerung wird aus der Chance schnell eine Falle.
Was ist eine Bankroll und wie definiert man das Wettbudget?
Die Bankroll ist das Kapital, das ausschließlich für Sportwetten reserviert ist. Nicht das Gehalt, nicht die Ersparnisse, nicht das Geld für die Miete. Es ist ein separater Betrag, dessen Totalverlust zwar ärgerlich, aber finanziell verkraftbar wäre.
Die realistische Startgröße hängt vom Einkommen und der persönlichen Risikotoleranz ab. Für die meisten Freizeitwetter liegt sie zwischen 200 und 1000 Euro – genug, um statistisch relevante Ergebnisse zu erzielen, aber wenig genug, um im Verlustfall keinen Schaden anzurichten. Wer mit 100 Euro startet, kann bei vernünftiger Einsatzsteuerung bereits fundiert wetten; wer 50 Euro einsetzt und nach drei verlorenen Wetten nachschießen muss, hat keine Bankroll, sondern ein Problem. Die zentrale Regel: Die Bankroll wird nie aus dem laufenden Budget aufgestockt. Ist sie aufgebraucht, ist sie aufgebraucht – alles andere führt in einen Kreislauf, der nichts mehr mit kontrolliertem Wetten zu tun hat.
Flat Betting: Der einfachste Ansatz
Flat Betting bedeutet: Jede Wette hat denselben Einsatz, unabhängig von der Quote, dem Vertrauen in den Tipp oder dem bisherigen Ergebnis. Typischerweise liegt dieser Einsatz bei 1 bis 3 % der Bankroll. Bei einer Bankroll von 500 Euro sind das 5 bis 15 Euro pro Wette.
Der Vorteil ist Einfachheit. Man muss keine komplizierten Berechnungen anstellen, keine Einsatzhöhe pro Wette neu kalkulieren, keine emotionalen Entscheidungen über die Höhe treffen. Flat Betting schützt vor dem häufigsten Fehler aller Sportwetter: nach einer Verlustserie den Einsatz zu erhöhen, um Verluste aufzuholen. Die Methode ist robust, verzeihend bei Fehlerserien und ideal für Einsteiger, die noch kein zuverlässiges Gespür für die eigene Trefferquote entwickelt haben. Wer gerade erst anfängt, systematisch auf Tennis zu wetten, sollte mit Flat Betting beginnen und erst nach mindestens 100 dokumentierten Wetten über komplexere Methoden nachdenken.
Der Nachteil: Flat Betting ignoriert die Qualität der einzelnen Wette. Eine Wette mit 10 % Edge wird genauso hoch gespielt wie eine mit 3 % Edge, was langfristig Gewinnpotenzial verschenkt. Und bei sinkender Bankroll bleibt der absolute Einsatz gleich, sodass der prozentuale Anteil steigt – was das Risiko in schlechten Phasen erhöht, statt es zu senken.
Prozentuale Einsatzsteuerung
Von der starren Flat-Bet-Logik ist der Weg zur prozentualen Steuerung nicht weit. Statt eines festen Euro-Betrags setzt man einen festen Prozentsatz der aktuellen Bankroll. Wächst die Bankroll, steigt der Einsatz automatisch. Schrumpft sie, sinkt er.
Bei 2 % pro Wette und einer Bankroll von 500 Euro beträgt der erste Einsatz 10 Euro. Nach zehn gewonnenen Wetten mit einer Durchschnittsquote von 1.90 wächst die Bankroll auf etwa 590 Euro, und der nächste Einsatz steigt auf 11,80 Euro. Nach einer Verlustserie von fünf Wetten schrumpft die Bankroll auf circa 452 Euro, der Einsatz sinkt auf 9,04 Euro. Dieses System bremst automatisch, wenn es schlecht läuft, und beschleunigt, wenn es gut läuft – ein eingebautes Sicherheitsnetz, das emotionale Überreaktionen dämpft.
Im Vergleich zu Flat Betting bietet die prozentuale Steuerung ein geringeres Risiko des Totalverlusts, weil die Einsätze bei sinkender Bankroll automatisch kleiner werden. Theoretisch kann man bei prozentualer Steuerung nie auf null fallen. Praktisch wird die Bankroll aber irgendwann so klein, dass sinnvolles Wetten nicht mehr möglich ist – ein Einsatz von 1,20 Euro bei einer geschrumpften Bankroll von 60 Euro ist mathematisch korrekt, psychologisch aber frustrierend und bei manchen Anbietern unter dem Mindesteinsatz.
Das Kelly-Kriterium: Mathematisch optimale Einsätze
Das Kelly-Kriterium geht einen Schritt weiter. Es berechnet den mathematisch optimalen Einsatz basierend auf dem Edge der einzelnen Wette. Die Formel: Kelly-Prozentsatz = (Wahrscheinlichkeit mal Quote minus 1) geteilt durch (Quote minus 1).
Ein Beispiel verdeutlicht den Mechanismus. Die eigene Einschätzung liegt bei 55 % Gewinnwahrscheinlichkeit, die Quote bei 2.10. Der Kelly-Einsatz berechnet sich als (0,55 mal 2,10 minus 1) geteilt durch (2,10 minus 1) = 0,155 / 1,10 = 14,1 % der Bankroll. Das klingt nach viel – und ist es auch. Bei einer Bankroll von 500 Euro wären das 70,50 Euro auf eine einzige Wette. Vollständiges Kelly führt zu extremen Schwankungen, weil schon eine kleine Fehleinschätzung der eigenen Wahrscheinlichkeit den Einsatz massiv verzerrt. Liegt die tatsächliche Gewinnwahrscheinlichkeit bei 50 % statt 55 %, ist die Wette plötzlich kein Value mehr, und man hat 14 % der Bankroll auf eine Coin-Flip-Situation gesetzt.
Deshalb nutzen die meisten professionellen Wetter Half-Kelly oder Quarter-Kelly: Man teilt den berechneten Einsatz durch zwei oder vier. Im obigen Beispiel ergäbe Half-Kelly 7,05 %, Quarter-Kelly 3,5 %. Das reduziert die Varianz erheblich, verzichtet aber auf einen Teil des theoretisch maximalen Wachstums. In der Praxis ist dieser Kompromiss sinnvoll, weil die eigene Wahrscheinlichkeitsschätzung nie perfekt ist und Varianz die Psyche belastet, lange bevor sie die Bankroll zerstört.
Das Kelly-Kriterium hat eine elegante Eigenschaft: Es ergibt automatisch einen Einsatz von null, wenn der erwartete Wert negativ ist – wenn also keine Value-Wette vorliegt. Das macht es zum natürlichen Verbündeten des Value-Betting-Ansatzes. Wer Kelly konsequent anwendet, kann gar nicht auf Wetten ohne Edge setzen, weil die Formel es nicht zulässt. In der Realität scheitert das allerdings an der Genauigkeit der eigenen Wahrscheinlichkeitsschätzung, weshalb die konservative Variante – Half-Kelly oder weniger – fast immer die bessere Wahl ist.
Verlustserien überstehen: Die Psychologie der Bankroll
Zehn Verluste in Folge sind normal.
Dieser Satz klingt nach Übertreibung, ist aber statistische Realität. Selbst ein Wetter mit 55 % Trefferquote erlebt über eine Saison hinweg mit hoher Wahrscheinlichkeit mindestens eine Serie von zehn aufeinanderfolgenden Verlusten. Solche Drawdowns fühlen sich katastrophal an, sind aber in der Natur der Varianz begründet und sagen nichts über die Qualität der Strategie aus. Der entscheidende Unterschied zwischen dem Wetter, der überlebt, und dem, der sein Konto leert: Disziplin. Wer bei einer Verlustserie den Einsatz erhöht, verwandelt einen normalen Drawdown in eine existenzielle Krise für die Bankroll.
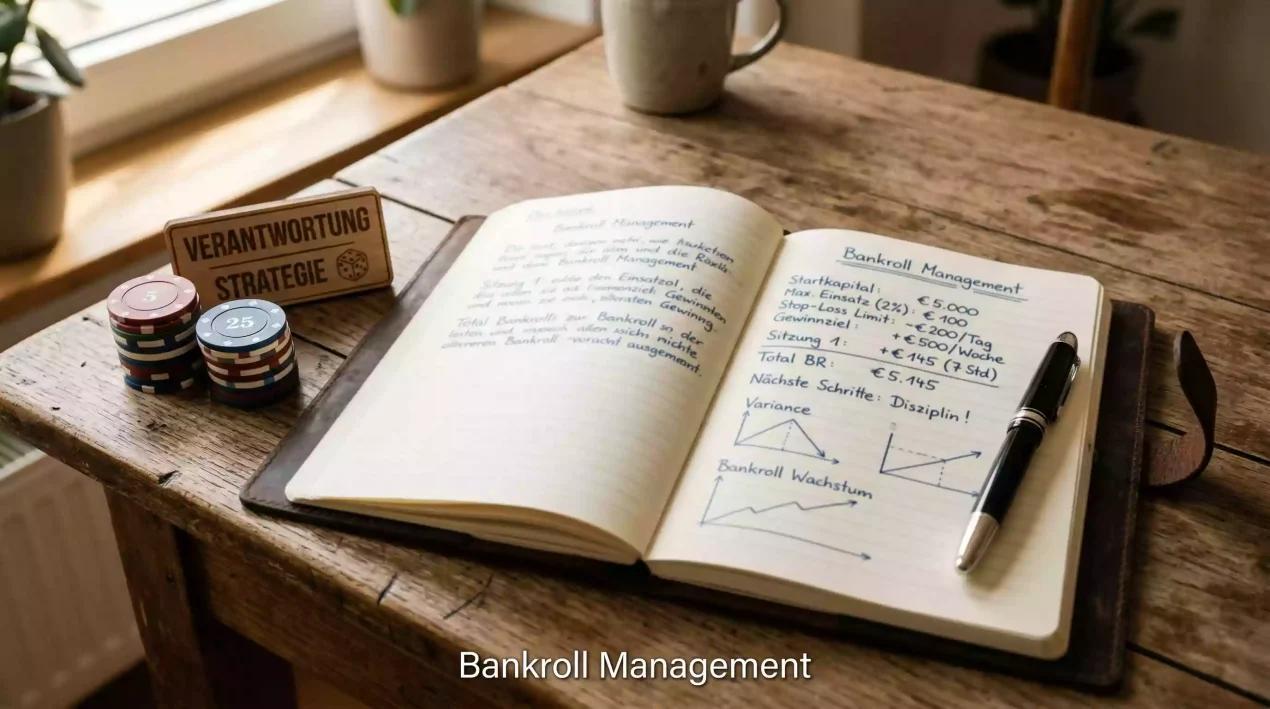
Emotionale Disziplin lässt sich trainieren, aber nicht improvisieren. Wer vor der ersten Wette keine klaren Regeln festgelegt hat – maximaler Tageseinsatz, maximaler Wochenverlust, automatischer Stopp bei einem bestimmten Drawdown –, wird im Moment der Krise impulsiv handeln. Die Regeln müssen vorher stehen, nicht nachher. Ein bewährter Ansatz: Wenn die Bankroll um 20 % schrumpft, eine Woche Pause einlegen. Nicht weil die Strategie falsch wäre, sondern weil die Pause den emotionalen Druck abbaut und eine nüchterne Evaluation ermöglicht.
Wetttagebuch führen: Dein Kontrollsystem
Ein Wetttagebuch dokumentiert jede einzelne Wette: Datum, Spieler, Turnier, Belag, Quote, Einsatz, Ergebnis und – das Wichtigste – die Begründung. Ohne Begründung ist jede Wette ein Blindflug, und ohne Dokumentation lässt sich nicht nachvollziehen, wo die eigene Analyse funktioniert und wo sie versagt.
Das Tagebuch muss nicht kompliziert sein. Eine einfache Tabellenkalkulation reicht aus. Die Spalten: Datum, Event, Wettart, eigene Einschätzung in Prozent, Quote, Einsatz, Ergebnis, Gewinn/Verlust, Begründung. Nach 50 bis 100 Wetten liefert diese Tabelle Muster, die mit bloßem Auge unsichtbar waren – etwa eine systematische Schwäche bei WTA-Wetten oder ein überdurchschnittlicher Edge auf Sandplatz. Wer zusätzlich den Closing-Line-Value erfasst – also ob die eigene Quote besser war als die Schlussquote vor Matchbeginn –, erhält den wohl aussagekräftigsten Indikator für die eigene Prognosequalität.
Die Bankroll ist dein Geschäftskapital
Wer seine Bankroll als Spielgeld behandelt, bleibt Spieler. Wer sie als Kapital behandelt, hat eine Chance auf langfristige Profite. Der Unterschied liegt nicht in der Höhe des Betrags, sondern in der Disziplin, mit der man ihn verwaltet. Bankroll-Management ist nicht die aufregendste Seite des Wettens – aber es ist die Seite, ohne die alles andere zusammenbricht.
